Les bénéfices portent le marché, mais il faudra surveiller les taux
Les bons résultats portent les actions américaines mais la hausse des taux amène les investisseurs à réévaluer le prix de la croissance future.
Les bons résultats portent les actions américaines mais la hausse des taux amène les investisseurs à réévaluer le prix de la croissance future.
Malgré une croissance des bénéfices exceptionnelle, les valorisations des actions américaines sont moins tirées vers le haut cette année. Ce décalage reflète l’attention croissante que portent les investisseurs à la question de savoir si l’essor actuel des investissements dans l’IA pourra générer des bénéfices durables à l’avenir.
Le principal facteur déterminant du marché boursier américain reste les bénéfices qui sont de plus en plus influencés par le rythme des investissements en capital dans l’IA et ses perspectives de monétisation. Le calme apparent du marché masque néanmoins des inquiétudes quant à la pérennité de ces bénéfices et à leur concentration autour d’un seul thème : l’IA. En effet, ce secteur représente environ 40 % de la capitalisation boursière américaine, des hyperscalers à l’ensemble de la chaîne d’approvisionnement de l’IA.
Cette tension se manifeste de deux manières. Premièrement, le rendement des bénéfices du marché a augmenté cette année (et sa valorisation - l’inverse du rendement des bénéfices - a baissé), alors même que la croissance des bénéfices s’est accélérée pour atteindre des niveaux historiques. Cela contraste avec les années précédentes où une croissance exceptionnelle des bénéfices était récompensée par une hausse des multiples.
Le rendement des bénéfices et des bons du Trésor à 10 ans évoluent de concert
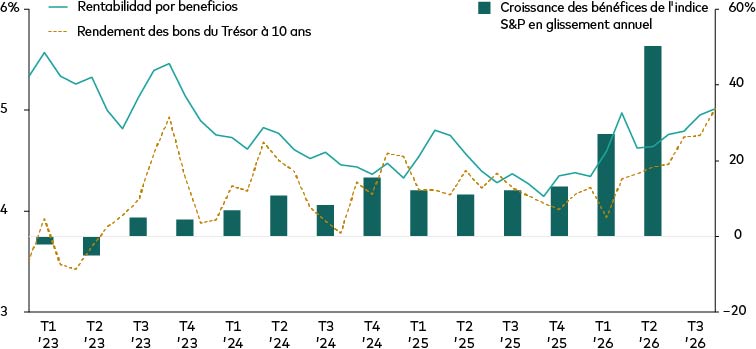
Remarque : Ce graphique compare le rendement des bénéfices de l'indice S&P 500 et celui des bons du Trésor américain à 10 ans, du premier trimestre 2023 au troisième trimestre 2026, ainsi que la croissance des bénéfices de l'indice S&P 500 en glissement annuel, du premier trimestre 2023 au deuxième trimestre 2026.
Sources : Calculs de Vanguard, basés sur les données de Bloomberg, en date du 15 septembre 2026.
Deuxièmement, de nombreux ajustements de valorisation ont eu lieu dans un contexte de faible volatilité des indices, alors que la dispersion des performances entre les différents titres a atteint des niveaux habituellement associés à des périodes de baisse.
Dans un contexte de hausse des taux des bons du Trésor américain, la question essentielle est désormais de savoir quel impact supplémentaire cela pourrait avoir sur les actions américaines. Si cette hausse des rendements s’explique par une reprise attendue de la croissance économique réelle, elle pourrait s’avérer sans impact, voire favorable, pour les valorisations boursières. Mais un autre facteur important pourrait contribuer à cette hausse des rendements. Il est probable qu’une partie de cette hausse reflète des inquiétudes quant à la viabilité budgétaire et l’incertitude entourant une nouvelle approche de la Fed.
Il faudra davantage de temps pour déterminer si les hausses simultanées des rendements des bénéfices et des bons du Trésor observées ces derniers mois sont liées ou purement fortuites. Mais une chose est claire : si les taux se stabilisent à un niveau structurellement plus élevé, cela deviendrait un facteur supplémentaire susceptible, à terme, de peser sur les actions américaines. Par exemple, la hausse des coûts de financement pourrait avoir un impact sur le rythme et/ou le coût des dépenses d’investissement dans l’IA et ainsi créer des difficultés pour les petites et moyennes capitalisations, qui dépendent davantage de l’emprunt.
Au cours des trimestres à venir, les informations que les résultats et les dossiers d’introduction en bourse fournissent au marché sur l’économie émergente de l’IA et la viabilité des dépenses d’investissement dans ce domaine resteront probablement le principal moteur des actions américaines. Mais la tendance des taux, et la question de savoir si leur effet restera limité ou commencera à se faire sentir, méritent d’être suivis de près.
Principaux risques d'investissement
La valeur des investissements et les revenus en découlant peuvent varier à la baisse comme à la hausse et il se peut que les investisseurs ne recouvrent pas l’intégralité du montant investi.
La performance antérieure ne saurait constituer un indicateur fiable de résultats futurs. Les données relatives aux performances ne contiennent pas les commissions et frais facturés lors de la souscription et du rachat d’actions.
Informations Importantes
Ceci est une communication marketing.
Pour investisseurs professionnels uniquement (au sens de la Directive MiFID II) investissant pour leur propre compte (y compris des sociétés de gestion (fonds des fonds) et des clients professionnels investissant pour le compte de leurs clients discrétionnaires). En Suisse, réservé aux investisseurs institutionnels. Ne peut pas être distribué au grand public.
Les informations figurant dans les présentes ne constituent en aucun cas une offre d’achat ou de vente, ni la sollicitation d’une offre d’achat ou de vente de titres, dans un territoire dans lequel une telle offre ou sollicitation serait contraire à la loi, ni à l’égard d’une personne envers laquelle il serait illégal de formuler une telle offre ou sollicitation, ou si la personne à l’origine de l’offre ou de la sollicitation n’est pas habilitée à la formuler. Les informations ne constituent pas des conseils en investissement, ni des conseils juridiques ou fiscaux. En conséquence, ce contenu ne peut servir de base à vos décisions d’investissement.
Les informations figurant dans les présentes ont pour unique objectif de former et d’informer et ne constituent pas une recommandation ou une sollicitation en vue de l’achat ou de la vente d’investissements.
Publié dans l’EEE par Vanguard Group (Ireland) Limited, qui est soumise en Irlande au contrôle de la Banque Centrale irlandaise.
Publié en Suisse par Vanguard Investments Switzerland GmbH.
Publié par Vanguard Asset Management Limited, société agréée au Royaume-Uni par la Financial Conduct Authority et soumise au contrôle de celle-ci.
© 2026 Vanguard Group (Ireland) Limited. Tous droits réservés.
© 2026 Vanguard Investments Switzerland GmbH. Tous droits réservés.
© 2026 Vanguard Asset Management, Limited. Tous droits réservés.